Antigua y Barbuda es un país insular, ubicado en el Mar Caribe oriental, en el Archipiélago de las Antillas Menores, que se autoproclama, como una “Jurisdiction of Choice”, que brinda seguridad, estabilidad, certeza jurídica y confianza, a los centros financieros internacionales que decidan blindarse en sus “aguas” para llevar a cabo sus operaciones.
Sin embargo, y luego de dos décadas de expedientes judiciales, intervenciones regulatorias, colapsos bancarios y reclamaciones de depositantes, se han encendido las alarmas que ponen en entredicho su credibilidad como jurisdicción financiera confiable.
Basta con hacer un recuento de los últimos escándalos financieros, para entender que Antigua y Barbuda, no carga solamente sobre sus hombros el penoso recuerdo de Stanford Internacional Bank y uno de los mayores fraudes financieros de la historia moderna. Desde entonces, otras instituciones supervisadas desde St. John’s han terminado intervenidas, liquidadas o sometidas a administración oficial, dentro de las cuales vale la pena mencionar los casos de Meinl Bank Antigua; Antigua Overseas Bank; Global Bank of Commerce; y desde mayo de 2026, BOI Bank Corporation, este último es propiedad del venezolano Víctor Vargas.
No obstante, lo curioso del proceder de Antigua y Barbuda como garante de transparencia financiera, es que sus actuaciones son a destiempo a pesar de las denuncias y advertencias, tanto de los ahorristas, así como de entes perjudicados por el proceder de este paraíso offshore.
El caso de BOI, de alguna manera constata la demora para tomar decisiones a tiempo. Es decir, su crisis financiera no apareció de repente, durante años las alarmas estuvieron encendidas, anunciando una tragedia financiera. Y lo peor, no es simplemente la antología de hechos de un banco que terminó bajo administración oficial, sino la historia de un regulador que reconoció restricciones extraordinarias desde 2019, fue expuesto a litigios públicos de depositantes, recibió estados financieros que mostraban tensiones materiales y, finalmente asumió el control de BOI en mayo de 2026.
Aquí vale la pena preguntarse, ¿por qué Antigua y Barbuda, con suficiente información en mano, dejó correr el velo cuando lo supo y no actuó a tiempo, evitando así el desfalco a cientos de ahorristas. ¿A quién protegían?
BOI Bank y el universo financiero de Víctor Vargas
BOI Bank Corporation fue constituido en Antigua en 1994 y operó durante años dentro del universo financiero asociado al empresario venezolano Víctor Vargas Irausquín.
Documentación presentada en procedimientos relacionados con la liquidación del Banco del Orinoco, identifica comunicaciones en las que BOI Bank Corporation, Bancamérica y AllBank, aparecen vinculados al denominado Grupo Financiero Internacional BOD. Otros documentos societarios han descrito la estructura accionaria del BOI hasta su beneficio final.
El grupo tenía una nutrida clientela venezolana y latinoamericana. Y en 2019, tres piezas de aquel entramado comenzaron a sufrir problemas severos casi que de manera simultánea.
El Banco del Orinoco fue intervenido en Curazao; AllBank Corp, corrió la misma suerte en Panamá y BOI Bank quedó sometido a medidas extraordinarias en Antigua, destacándose una coincidencia temporal importante, pero lo más llamativo quizá, es la diferencia en las respuestas regulatorias: ¿Complacencia de Antigua y Barbuda a instituciones bancarias con prácticas inseguras, permitiendo el desfalco de sus ahorristas?
Antecedentes que ponen en entredicho una actuación transparente
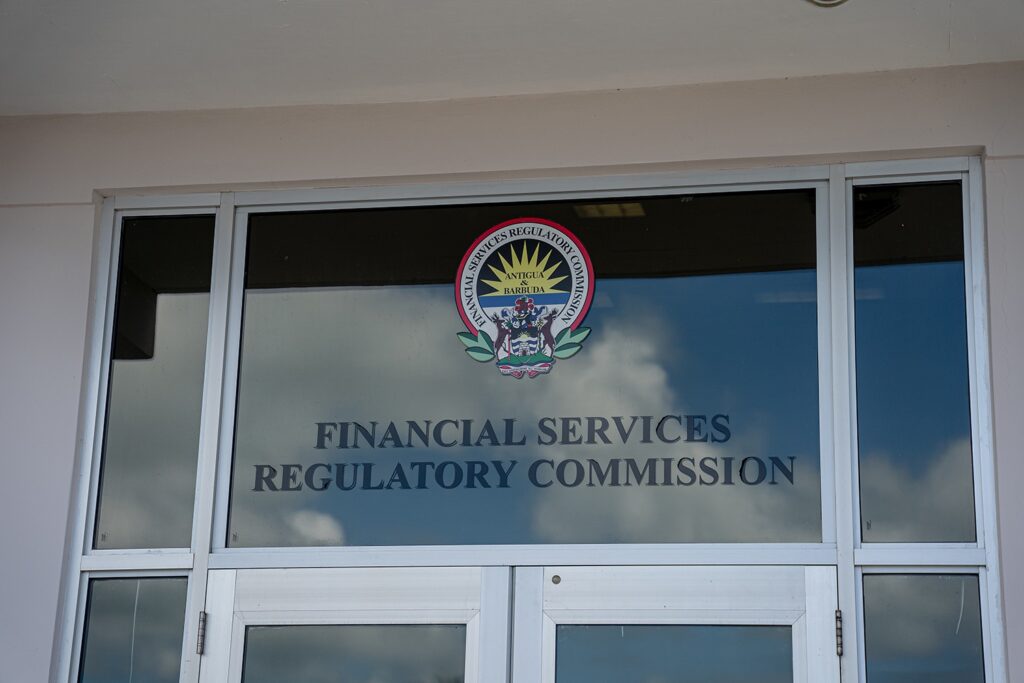
El 19 de septiembre de 2019, mientras circulaban informaciones sobre problemas en BOI, la Financial Services Regulatory Commission de Antigua y Barbuda (FSRC), autoridad encargada de supervisar la banca internacional del pequeño Estado caribeño, publicó un comunicado donde se admitía que habían impuesto “directives” al banco, pero de manera inmediata aplicó un bálsamo tranquilo a los ahorristas: las medidas no eran consecuencia de una determinación de deterioro y no impedían al banco procesar las operaciones de sus clientes. Además, anunciaba que supervisaba continuamente a todas las instituciones bajo su jurisdicción.
Al unísono de esta declaración por parte de la FSRC, la Superintendencia del Mercado de Valores de Panamá, emitida durante la liquidación forzosa de Plus Capital Market, describió las restricciones impuestas por Antigua a BOI.
Según ese regulador, incluían limitaciones para captar nuevos clientes, reembolsar acreedores, otorgar nuevos créditos, realizar operaciones superiores a determinados montos, distribuir dividendos y ejecutar nuevas operaciones bursátiles, además de reportes frecuentes a la FSRC.
Lo curioso de esto es que el mismo mes que Antigua afirmaba que sus directivas no impedían procesar las transacciones de clientes, otro regulador describía un régimen en el que BOI no podía reembolsar acreedores sin autorización previa. ¿Cuál era el argumento de Antigua para permitir operaciones que ponían en riesgo a los clientes?
La reciente intervención del BOI Internacional Bank enciende las alarmas
En septiembre de 2019, se encendió la primera gran alarma cuando surgieron las reclamaciones de depositantes que ubicaban sus dificultades para recuperar fondos en años anteriores. Uno de esos casos terminó formalmente ante la High Court de Antigua y Barbuda en 2019, y posteriormente se produjo una sentencia pública.
Es importante tener claro que, una disputa de retiro no prueba insolvencia. Un banco puede retener fondos por razones contractuales, regulatorias o de cumplimiento. Pero desde el punto de vista prudencial, reclamaciones de gran cuantía sostenidas durante años constituyen información que un supervisor debe evaluar en conjunto con liquidez, corresponsalía bancaria, composición de activos y concentración de riesgos.
Es importante entender que las señales de tensión no comenzaron en 2020 o en 2022, ya eran visibles antes de las directivas de septiembre de 2019. Sin embargo, se les permitió operando como si nada estuviera ocurriendo.
Mientras dos bancos relacionados caían, BOI continuó operando bajo el manto protector de Antigua y Barbuda.
En septiembre de 2019, el Banco del Orinoco fue intervenido en Curazao y AllBank fue intervenido en Panamá. De hecho, una documentación regulatoria panameña dejó constancia, además de activos mantenidos por terceros en Banco del Orinoco, AllBank y BOI que no estaban disponibles para su titular.
BOI, sin embargo, permaneció formalmente dentro del sistema bancario internacional de Antigua, y entre 2020 y 2021, continuaba figurando en directorios oficiales de bancos licenciados por la FSRC.
Aquí surge una nueva interrogante: ¿Por qué mientras otras jurisdicciones actuaron sobre instituciones relacionadas, Antigua optó por mantener a BOI operativo bajo restricciones y supervisión?
La duda se agudizó aún más cuando documentos regulatorios y judiciales de Curazao, describieron deficiencias graves en la institución que terminaron contribuyendo a la pérdida de su licencia y posterior quiebra. Sin embargo, Antigua conocía que el BOI pertenecía al mismo universo financiero cuyas instituciones relacionadas enfrentaban intervenciones simultáneas en Panamá y Curazao, y permitió que BOI sobreviviera regulatoriamente durante siete años más, lo que, sin lugar a dudas, reitera la hipótesis, Antigua y Barbudas con todos estos antecedentes y más, puede conservar el estatus de jurisdicción financiera confiable.
Antigua después de Stanford
Si bien es cierto que Antigua se vio obligada a reformar su marco legal, luego del escándalo de Stanford International Bank, y es que el país adoptó una nueva International Banking Act en 2016, fortaleció formalmente las facultades de supervisión y ha sido objeto de evaluaciones internacionales sobre su régimen financiero y de prevención de lavado de dinero, no ha dejado de “amparar” a instituciones financieras cuestionadas.
Pero, el problema no es si Antigua posee leyes suficientes, tampoco si la FSRC puede intervenir un banco porque lo ha hecho repetidamente, aquí el planteamiento es, por qué se blindó a BOI, a sabiendas de las denuncias y señalamientos.
Un centro financiero serio no se mide exclusivamente por cuántas licencias expide ni por la sofisticación de sus leyes. Se mide por lo que ocurre cuando un depositante pide recuperar su dinero, por la velocidad con que el regulador identifica deterioros, por la transparencia con que explica sus decisiones y por la distancia que mantiene entre los intereses comerciales de una industria offshore y sus obligaciones de proteger al público.
La culpa no es del ciego, sino del que le da el garrote
Stanford demostró lo que ocurre cuando esa distancia desaparece completamente. BOI plantea una realidad diferente y quizá más inquietante. ¿qué ocurre cuando las alarmas son públicas, notorias y comunicacionales y se encienden durante años, el regulador reconoce que está imponiendo restricciones, los litigios llegan a los tribunales y, la intervención definitiva se alarga hasta 2026?
¿Banqueros venezolanos siguen amparados en paraísos fiscales para el quiebre financiero de sus ahorristas?
El abogado venezolano, Roberto Hung, especialista en Derecho y representante legal de numerosos ahorristas afectados por estos blindajes a institucione financieras, ha mantenido una posición crítica frente a la impunidad y la falta de controles que han dado pie a que grupos financieros, utilicen estructuras y bancos offshore en detrimento del patrimonio de los ciudadanos.
Ha criticado con vehemencia la opacidad y el uso fraudulento de filiales externas. Y, ha alertado en múltiples escenarios que el problema principal no radica solo en la existencia de los bancos offshore en sí, sino en cómo las directivas de grandes instituciones financieras, como el Grupo Financiero BOD y sus filiales en Curazao (Banco del Orinoco) o Antigua y Barbuda (BOI Bank), captaron depósitos en divisas de ciudadanos venezolanos bajo promesas de seguridad, para luego desviar y bloquear dichos fondos sin autorización.
Los esquemas irregulares dejaron a los ahorristas en total vulnerabilidad frente a quiebras o liquidaciones en otras jurisdicciones produciendo una afectación colectiva y sistemática, debido a que las maniobras financieras impactaron a miles de personas, incluyendo a pequeños ahorristas, trabajadores y jubilados que dependían de esos fondos para atender emergencias médicas, subsistir o emprender proyectos de vida.
No obstante, la falta de supervisión y exigencias por parte de los órganos reguladores de Antigua y Barbuda, así como la falta de acción y el retraso de responsabilidades administrativas y penales hacia los altos directivos y accionistas de los bancos, ha generado crisis financieras de gran impacto, que pudieron ser evitadas, si se hubiese actuado con celeridad, transparencia e imparcialidad.
Resulta una obscenidad que instituciones financieras de gran envergadura en Venezuela, hayan ejecutado operaciones que disolvieron el patrimonio de sus clientes sin que las autoridades locales y los reguladores hubiesen fijado sanciones contundentes, incluyendo la devolución del dinero, a pesar de que las alarmas de irregularidades estaban encendidas desde hace mucho tiempo.
Desde la redacción de Por la calle del Medio, tratamos de contrastar esta información con el Ministro de Asuntos Exteriores de Antigua y Barbuda, Chet Greene; así como con abogados que llevan varios casos de desfalco de las entidades bancarias, incluyendo a Craig Jacas del BOI, pero al cierre de este reportaje, fue imposible contactarlos. Por lo que dejamos abierta esta posibilidad para una próxima entrega.